一、行业概述与销售规模现状
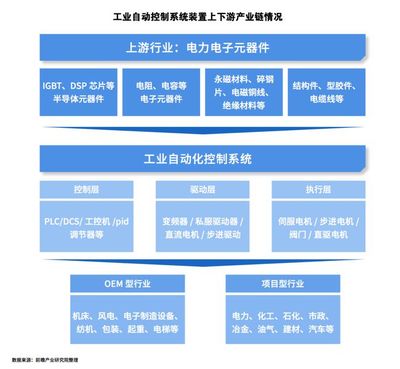
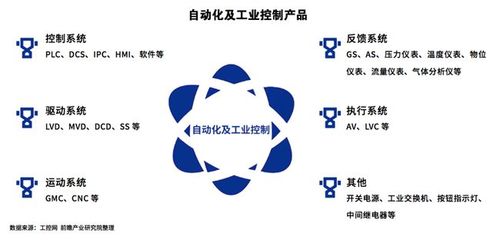
工业自动控制系统装置制造行业是智能制造的核心基础产业,产品涵盖PLC、DCS、SCADA、运动控制、伺服驱动及各类传感器与执行机构等,广泛应用于流程工业、离散制造、能源电力、市政交通等领域。2022年以来,在制造业数字化转型、工业强基工程及国产替代政策的叠加驱动下,行业销售保持稳健增长态势。据行业运行统计,2022年国内市场规模已突破千亿元级别,2023—2024年在新能源、锂电、光伏、半导体等新兴制造领域的需求拉动下,销售增速显著高于传统工业品平均水平;其中中低端通用型控制器国产化率持续提升,中高端市场仍以外资品牌为主,但本土头部企业销售份额逐年扩大。从区域结构看,华东、华南地区是销售集中区,中西部在产业转移带动下销售增速加快。
二、销售渠道与竞争格局分析
销售模式上,行业以直销与渠道分销并行,系统集成商与OEM配套厂商是重要的中间销售力量;项目型销售(如DCS、大型SCADA系统)占比高、周期长,备件与维保服务销售渐成稳定收入来源。竞争格局呈现“外资主导高端、本土加速渗透”的特征:西门子、施耐德、罗克韦尔、三菱等外资厂商在高端PLC、大型DCS领域占据主要销售份额;汇川技术、中控技术、和利时、信捷电气等本土企业凭借性价比、快速响应与定制化服务,在中小型控制、流程工业DCS、新能源配套等细分市场销售增长迅速。2022—2025年间,国产厂商在中端市场的销售份额提升明显,价格竞争与本土化服务成为抢占销售渠道的关键变量。
三、影响销售的核心驱动因素
需求侧看,制造业智能化改造、设备更新政策、新能源产业链扩产、工业机器人配套需求是拉动销售的主要动力;供给侧看,芯片与关键元器件供应波动、国产控制系统生态成熟度、行业标准与安全合规要求影响交付与销售节奏。下游行业资本开支周期对项目型销售影响显著——2023年后锂电、光伏领域资本开支的阶段性调整,使部分OEM配套销售增速放缓,而石化、冶金、水务等传统行业改造升级需求形成对冲。价格方面,通用型产品竞争加剧导致毛利率承压,厂商通过与云平台、工业软件绑定销售提升附加值与客户黏性。
四、2022—2028年销售趋势预测
综合判断,2022—2028年行业销售将呈现“总量稳增、结构分化、国产加速”的格局:其一,预计到2028年,市场规模较2022年实现显著扩容,年均复合增速保持在较高区间,新兴制造与存量改造共同支撑需求;其二,产品结构上,中大型PLC与DCS的国产销售占比将回升,边缘控制、智能仪表一体化产品成为增量销售亮点;其三,销售模式加速数字化,线上选型、远程调试与订阅式服务销售占比上升;其四,行业集中度提高,头部厂商通过并购与生态合作扩大销售覆盖,中小厂商向细分专用控制领域收缩。风险层面需关注下游资本开支波动、国际贸易环境变化及外资厂商本土化降价带来的销售竞争压力。
结论:工业自动控制系统装置销售的根本逻辑在于智能化改造需求的持续释放与国产供给能力的提升。企业应聚焦重点下游行业纵深开拓、加强软硬一体化解决方案销售能力、完善渠道与服务体系,以在2022—2028年的结构性增长中占据有利销售位置。