人口红利渐弱与工业自动化:从"机器换人"到智能转型
引言
我国人口结构发生显著变化,劳动力供给格局正在经历深刻调整。国家统计局数据显示,2022年我国16-59岁劳动年龄人口为8.76亿人,较2011年峰值减少近6000万人,劳动年龄人口占比从74.4%下降至62.0%。与此人口老龄化程度持续加深,2023年60岁及以上人口占比达21.1%。这一趋势标志着传统意义上以丰富廉价劳动力为特征的"人口红利"正在渐弱。在此背景下,工业自动化成为对冲劳动力短缺、提升生产效率的关键路径,“机器换人”的步伐显著加快,工业自动控制系统装置销售市场也随之呈现蓬勃态势。
一、人口红利渐弱:不可逆转的结构性变化
人口红利渐弱并非短期波动,而是多重因素叠加的长期趋势。出生率持续走低。2022年我国出生人口956万人,人口自然增长率为-0.60‰,首次出现负增长。劳动年龄人口总量下降的内部结构也在老化,45-59岁劳动力占比上升,而25-34岁青年劳动力占比下降。再次,劳动力成本持续攀升,制造业平均工资从2012年的约4.2万元/年增长至2022年的约9.2万元/年,年均增速超过8%。
这些变化对劳动密集型产业形成直接冲击。东部沿海地区频繁出现"招工难""用工贵"现象,部分制造企业将生产基地转移至东南亚,但更多企业选择通过自动化升级来维持竞争力。
二、"机器换人"步伐加快:从政策驱动到市场自觉
面对劳动力供给收缩,"机器换人"已从政策引导转向企业主动选择。工信部等十五部门联合发布的《“十四五”机器人产业发展规划》提出,到2025年制造业机器人密度较2020年实现翻番。地方政府也纷纷出台补贴政策,如广东省对购买工业机器人的企业给予最高20%的购置补贴。
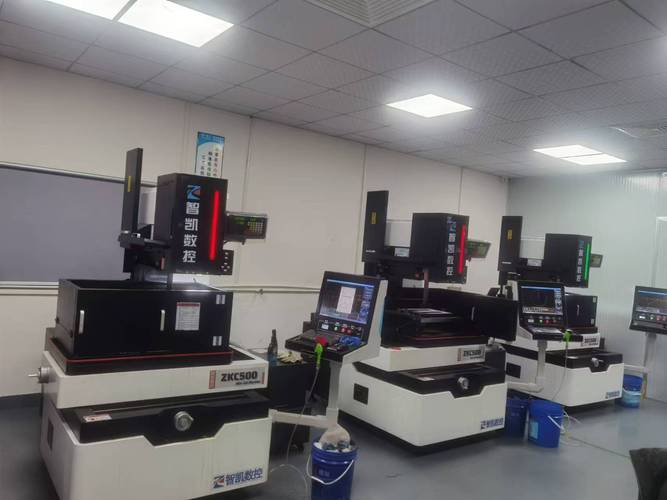
市场层面的反应更为积极。以汽车制造业为例,焊接、喷涂、总装等环节的自动化率已超过70%;电子制造业中,SMT贴片、组装、检测等工序的机器换人率显著提升。值得注意的是,机器换人正从大型企业向中小企业渗透,协作机器人因其灵活性高、部署成本低而受到中小企业青睐。
三、工业自动控制系统装置销售:高景气度的微观印证
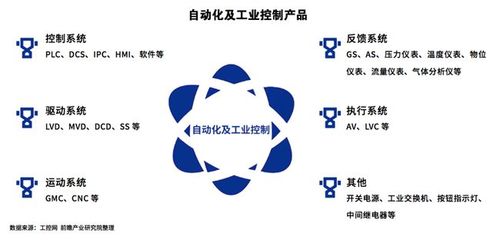
工业自动控制系统装置是机器换人的核心硬件基础,主要包括PLC(可编程逻辑控制器)、DCS(分布式控制系统)、SCADA(数据采集与监控系统)、伺服系统、传感器等。其销售数据是观察“机器换人”步伐的晴雨表。
从市场规模看,据中国工控网数据,2022年我国工业自动化市场规模达到2800亿元,同比增长约10%,其中工业自动控制系统装置占比超过40%。PLC市场在2023年上半年同比增长12.3%,伺服系统市场同比增长15.7%。这些数据表明,企业正在加速采购自动化控制设备以替代人工。
从销售结构看,本土品牌份额持续提升。汇川技术、信捷电气、雷赛智能等国产厂商在PLC、伺服等领域的市场占有率逐年提高,打破了外资品牌长期垄断的格局。这既降低了企业自动化改造的成本,也推动了“机器换人”向更广领域扩散。
从行业分布看,锂电、光伏、半导体等新兴制造业成为工业自动控制系统装置销售的重要增长极。以锂电行业为例,2022年锂电设备自动化控制装置采购额同比增长超过30%,反映新兴产业的自动化需求旺盛。
从销售渠道看,系统集成商和电商平台成为重要销售途径。越来越多的中小企业通过线上平台采购标准化控制模块,再结合本地集成服务完成自动化改造,这种模式降低了机器换人的门槛。值得注意的是,工业自动控制系统装置销售的数字化转型也在加速,部分头部厂商推出在线选型、远程调试等服务,进一步拓宽了销售半径。
四、挑战与展望
尽管“机器换人”趋势明确,但仍面临多重挑战。一是中小企业资金有限,自动化改造投入回收期较长;二是高技能人才短缺,既懂工艺又懂自动化的复合型人才供不应求;三是部分行业自动化解决方案成熟度不足,定制化成本偏高。
工业自动化将向智能化、柔性化、平台化方向发展。人工智能与工业控制的融合将推动“机器换人”从简单重复劳动替代向复杂决策辅助延伸。随着人口红利进一步减弱,工业自动控制系统装置销售有望保持较高增速,国产替代进程也将持续深化。政府应继续完善融资租赁、人才培训等配套政策,帮助中小企业跨越自动化改造的门槛,从而实现从“人口红利”向“技术红利”的平稳过渡。